
Manage englobe la gestion multiprojet et de portefeuille, les dépenses d'investissement (CapEx), les dépenses d'exploitation (OpEx), la planification pluriannuelle et le reporting basé sur l'IA. Les utilisateurs continuent à travailler avec leurs structures Excel existantes. L'IA transfère et structure les données dans PROBIS, tandis que Manage fournit une vue d'ensemble consolidée du portefeuille et un reporting automatisé basé sur l'IA.
Votre ERP actuel reste en place : PROBISse connecte directement à SAP, Yardi, Oracle et MS Dynamics et extrait les rapports dont vous avez besoin sans interférer avec vos processus.
Organiser une démonstration
Mainufer Tower II
Francfort · Bureau
quartier du port
Hambourg · Usage mixte
Passage de l'Isar
Munich · Réhabilitation
Manage englobe la gestion multiprojet et de portefeuille, les dépenses d'investissement (CapEx), les dépenses d'exploitation (OpEx), la planification pluriannuelle et le reporting basé sur l'IA. Les utilisateurs continuent à travailler avec leurs structures Excel existantes. L'IA transfère et structure les données dans PROBIS, tandis que Manage fournit une vue d'ensemble consolidée du portefeuille et un reporting automatisé basé sur l'IA.
Votre ERP actuel reste en place : PROBIS se connecte instantanément à SAP, Yardi, Oracle et MS Dynamics pour extraire les informations dont vous avez besoin sans perturber votre flux de travail.
Réserver une DÉMORiverside Tower II
Chicago · Bureau
Quartier du port
Baltimore · Usage mixte
Peachtree Galleria
Atlanta · Remise en état
| mois | Plan | Est-ce que | écart | Couverture |
|---|---|---|---|---|
| sept. | 45,3 | 48,2 | +2,9 | Anomalie signalée · K. Hoffmann |
| oct. | 49,1 | — | — | 5,1 mois |
| nov. | 52,7 | — | — | 4,8 mois |
| déc. | 50,9 | — | — | 4,6 mois |
| janv. | 47,4 | — | — | 4,3 mois |
| févr. | 43,7 | — | — | 4,1 mois |
| Sorties de trésorerie sur 6 mois | 289,1 | 48,2 | +2,9 | Pic en novembre |
| mois | besoins | Disponible | Couverture | Statut |
|---|---|---|---|---|
| Mois 22 · septembre | 8,4 | 50,2 | 5,0 | Au sein de |
| Mois 23 · oct. | 9,2 | 41,8 | 4,5 | Au sein de |
| Mois 24 · nov. | 10,1 | 32,6 | 4,2 | Au sein de |
| Mois 25 · déc. | 10,8 | 22,4 | 4,1 | Au sein de |
| Mois 26 · janvier | 11,1 | 11,7 | 3,8 | En dessous du seuil · K. Hoffmann |
| Mois 27 · février | 10,3 | 0,6 | 0,1 | 7. Consultation obligatoire |
| Ligne de crédit disponible | — | 50,2 | 5,0 | Durée de l'engagement ≥ 4 mois · 1 manquement |
| Catégorie de coûts | Villa A | Ø Groupe | Delta |
|---|---|---|---|
| KG 330 Murs extérieurs/Façade | 1.100 | 924,0 | +19,0 % |
| KG 340–350 Murs intérieurs et plafonds | 810 | 647,0 | +25,2 % |
| KG 400 Installations techniques | 550 | 528,0 | +4,2 % |
| Total en €/m² de surface brute de plancher | 3.320 | 2.902,0 | +14,4 % |
| Projet | Budget | Prévisions | écart | Statut |
|---|---|---|---|---|
| Mainufer Tower II | 203,1 | 206,2 | −1,5 % | Créé |
| quartier du port | 233,2 | 243,0 | −4,2 % | Créé |
| Quartier portuaire, parcelle E5 | 295,1 | 318,1 | −7,8 % | Créé |
| Total : 3 projets | 731,4 | 767,3 | −4,9 % | Se met à jour |
Le pilotage consiste en un petit nombre de décisions prises suffisamment tôt pour avoir un impact. Manage se décompose en quatre volets : les sorties de trésorerie, le financement correspondant, le chiffre qui aurait dû être atteint et le rapport qui le prouve. Chacun d’entre eux déclenche un signal d’alerte en cas de dépassement d’un seuil, avec désignation d’un responsable et fixation d’une échéance, avant que la décision n’entraîne des coûts importants.
| Mois | Prévu | Réel | Variance | Couverture |
|---|---|---|---|---|
| sept. | 45.3 | 48.2 | +2.9 | Drift raised · A. Sullivan |
| octobre | 49.1 | — | — | 5,1 mois |
| nov. | 52.7 | — | — | 4,8 mois |
| Déc. | 50.9 | — | — | 4,6 mois |
| Jan | 47.4 | — | — | 4,3 mois |
| févr. | 43.7 | — | — | 4,1 mois |
| Retrait au bout de six mois | 289.1 | 48.2 | +2.9 | Pic en novembre |
| Mois | Exigence | Disponible | Couverture | Statut |
|---|---|---|---|---|
| Mois 22 · septembre | 8.4 | 50.2 | 5.0 | Au sein de |
| Mois 23 · Oct. | 9.2 | 41.8 | 4.5 | Au sein de |
| Mois 24 · novembre | 10.1 | 32.6 | 4.2 | Au sein de |
| Mois 25 · Décembre | 10.8 | 22.4 | 4.1 | Au sein de |
| Mois 26 · Janvier | 11.1 | 11.7 | 3.8 | En dessous du seuil · A. Sullivan |
| Mois 27 · février | 10.3 | 0.6 | 0.1 | Advance 7 requis |
| Capacité restante | — | 50.2 | 5.0 | Covenant ≥ 6 signalé |
| Groupe de coûts | Villa A | Set avg | Delta |
|---|---|---|---|
| Superstructure | 123 | 102.5 | +19.9% |
| Finitions intérieures | 90 | 71.8 | +25.3% |
| Services | 61 | 58.6 | +4.1% |
| Total $/pied carré | 369 | 321.8 | +14.7% |
| Projet | Budget | Prévisions | Variance | Statut |
|---|---|---|---|---|
| Riverside Tower II | 203.1 | 206.2 | −1.5% | Compilé |
| Quartier du port | 233.2 | 243.0 | −4.2% | Compilé |
| Seaport, bloc E5 | 295.1 | 318.1 | −7.8% | Compilé |
| Total des trois projets | 731.4 | 767.3 | −4.9% | Mise à jour automatique |
Chaque demande de déblocage de fonds répond à trois questions. Les fonds sont-ils affectés là où le plan de financement le prévoit ? Les conditions de versement de cette tranche sont-elles remplies ? Le rapport résiste-t-il à l'examen du comité ? PROBIS répond à ces trois questions à partir d'une base de données appartenant à la banque – et non à partir du tableau fourni par l'emprunteur.
| Origine des fonds | engagement | Consulté le | Cette consultation | Restant | Examen |
|---|---|---|---|---|---|
| Fonds propres | 61,6 | 61,6 | — | 0,0 | Vérifié · Capitaux propres prioritaires |
| Prêts aux seniors | 123,2 | 86,2 | 9,4 | 27,6 | LTC 68,4 % · au sein de |
| Mezzanine | 17,6 | 4,4 | — | 13,2 | Non consulté |
| Ratio prêt/coût ≤ 70 % | Soit 68,4 % | Au sein de |
| Fonds propres prioritaires | Entièrement intégré | Au sein de |
| Couverture financière ≥ 4 mois | Soit 3,8 mois à compter de janvier 2027 | Signalé · K. Hoffmann |
Chaque demande de déblocage de fonds répond à trois questions. Les fonds sont-ils affectés là où le plan de financement le prévoit ? Les conditions de versement de cette tranche sont-elles remplies ? Le rapport résiste-t-il à l'examen du comité ? PROBIS répond à ces trois questions à partir d'une base de données appartenant à la banque – et non à partir du tableau fourni par l'emprunteur.
| Source | Installation | Drawn | Cette avancée | Restant | Vérification |
|---|---|---|---|---|---|
| Capitaux propres | 61.6 | 61.6 | — | 0.0 | Vérifié · equity-first |
| Dette senior | 123.2 | 86.2 | 9.4 | 27.6 | Dans le cadre des soins de longue durée : 68,4 % |
| Mezzanine | 17.6 | 4.4 | — | 13.2 | Undrawn |
| Ratio prêt/coût ≤ 70 % | Réel : 68,4 % | Au sein de |
| Séquence « equity-first » | Entièrement financé | Au sein de |
| Couverture financière ≥ 6 mois | Actuellement 5,0 mois | Signalé · A. Sullivan |
Le résultat n'est pas un chiffre, mais une explication. La villa A coûte 13 % de plus par m² de surface brute de plancher que la villa B – et vous constatez que la différence réside entièrement dans la façade, les murs intérieurs et les plafonds, car c'est précisément là que la comparaison fournit le détail.
| Groupe de coûts (DIN 276) | Villa A | Villa B | Villa C | Maison mitoyenne A | Maison mitoyenne B | Villa A contre le groupe Ø |
|---|---|---|---|---|---|---|
| KG 320 Création | 378 | 369 | 369 | 333 | 342 | +5,5 % |
| KG 330 Murs extérieurs/Façade | 1 100valeurs aberrantes | 919 | 927 | 828 | 846 | +19,0 % |
| KG 340–350 Murs intérieurs et plafonds | 810valeurs aberrantes | 639 | 661 | 558 | 567 | +25,2 % |
| KG 400 Installations techniques | 550 | 531 | 558 | 497 | 504 | +4,2 % |
| KG 500 Aménagements extérieurs | 189 | 207 | 180 | 144 | 135 | +10,5 % |
| KG 700 Frais annexes de construction | 293 | 286 | 295 | 243 | 252 | +7,0 % |
| Total en €/m² de surface brute de plancher | 3.320 | 2.951 | 2.990 | 2.603 | 2.646 | +14,4 % |
Les références sont intégrées dans « Calculate → » lorsque vous établissez le devis d'un nouveau projet, et dans « Contract → » lorsque vous examinez une offre.
Le résultat n'est pas un chiffre, mais une explication. La villa A coûte 13 % de plus par pied carré que la villa B – et vous constatez que la différence réside entièrement dans le gros œuvre et les finitions intérieures, car c'est précisément là que la comparaison détaille les coûts.
| Groupe de coûts (UNIFORMAT) | Villa A | Villa B | Villa C | Maison de ville A | Maison de ville B | Villa A contre moyenne de la série |
|---|---|---|---|---|---|---|
| Sous-structure | 42 | 41 | 41 | 37 | 38 | +5.5% |
| Superstructure | 123outlier | 101 | 103 | 92 | 94 | +19.9% |
| Finitions intérieures | 90outlier | 71 | 73 | 62 | 63 | +25.3% |
| Services | 61 | 59 | 62 | 55 | 56 | +4.1% |
| Travaux de terrassement | 21 | 23 | 20 | 16 | 15 | +10.5% |
| Honoraires professionnels | 32 | 31 | 32 | 27 | 28 | +6.7% |
| Total $/pied carré | 369 | 326 | 331 | 289 | 294 | +14.7% |
Les références sont intégrées dans « Calculate → » lorsque vous établissez le devis d'un nouveau projet, et dans « Contract → » lorsque vous examinez une offre.
Les données relatives aux coûts ne peuvent généralement être vérifiées qu’a posteriori : il faut passer trois semaines à retracer l’origine d’un chiffre. Manage tient cet historique en temps réel et présente ces mêmes valeurs selon plusieurs normes comptables : le HGB pour la comptabilité générale, les IFRS pour le reporting du groupe et à l’intention des investisseurs, et les US GAAP pour les investisseurs internationaux. C’est précisément ce qui montre à l’auditeur que le système est conçu selon une norme et non selon des préférences personnelles.
Les coûts sont comptabilisés dans les livres comptables principaux conformément au Code de commerce allemand (HGB). Ces mêmes valeurs sont reprises dans les rapports consolidés et les rapports destinés aux investisseurs établis selon les normes IFRS, ainsi que dans les rapports établis selon les normes US GAAP à l'intention des investisseurs internationaux. Trois normes comptables issues d'une seule et même base de données : c'est précisément là que réside la preuve d'audit.
La décision de les capitaliser ou de les passer en charges est prise, selon des règles préétablies, au niveau de la comptabilisation ; elle n'est pas reconstituée lors de la clôture de l'exercice. Les coûts de production, les intérêts intercalaires conformément à l'article 255 du HGB et les frais annexes de construction sont traités de la manière suivante : la valeur que vous transmettez à la comptabilité est déjà imputable.
Chaque valeur conserve son auteur, son horodatage et son état antérieur. Aucune donnée n'est écrasée à l'insu de l'utilisateur, et aucun chiffre n'existe sans l'écriture comptable qui l'a généré : chaque valeur figurant dans chaque rapport est traçable jusqu'à son origine.
Un accès en lecture avec un périmètre défini, un historique complet des modifications et des rapports reproductibles à n'importe quelle date de référence antérieure. L'expert-comptable travaille directement dans le système plutôt que dans un dossier contenant des fichiers exportés.
Les rapports sont établis à intervalles réguliers à partir des données actuelles, dans le format convenu – il s'agit des mêmes chiffres que ceux utilisés pour piloter le projet, et non d'un état géré séparément.
Les données relatives aux coûts ne peuvent généralement être vérifiées qu’a posteriori : il faut passer trois semaines à retracer l’origine d’un chiffre. Manage tient ce historique à jour en permanence et présente ces mêmes valeurs conformément aux normes US GAAP – ainsi qu’aux normes IFRS, si une société mère ou des investisseurs internationaux l’exigent. C’est précisément ce qui montre à vos auditeurs que les chiffres respectent une norme définie et ne relèvent pas d’un jugement subjectif.
Les coûts sont enregistrés dans votre grand livre conformément aux normes US GAAP. Ces mêmes chiffres sont repris dans les rapports IFRS destinés aux sociétés mères internationales ou aux investisseurs, sans qu'il soit nécessaire de créer des tableaux distincts ni de procéder à des rapprochements manuels. Chaque norme provient d'un ensemble de données unique, et c'est précisément là que réside la trace d'audit.
La décision de capitaliser ou de comptabiliser en charges un poste de coûts est prise selon des règles préétablies au moment de la comptabilisation et n’est pas réévaluée en fin d’exercice. Les coûts de développement, les intérêts capitalisés pendant la phase de construction (ASC 835-20) et les autres coûts liés aux projets immobiliers (ASC 970) sont traités de manière uniforme : leur valeur figurant dans votre bilan est donc déjà fiable.
Chaque valeur conserve son auteur, son horodatage et son état antérieur. Rien n'est écrasé sans justification, et aucun chiffre n'existe sans l'écriture comptable qui l'a généré. Chaque valeur figurant dans chaque rapport peut être retracée jusqu'à sa source – c'est précisément la documentation sur laquelle s'appuient les contrôles internes tels que la loi SOX.
Les vérificateurs disposent d'un accès en lecture aux données dans une mesure définie, d'un historique complet des modifications et de rapports pouvant être générés pour n'importe quelle date de référence passée. Ils travaillent directement dans le système, au lieu de devoir consulter des fichiers exportés.
Les rapports sont établis à intervalles réguliers à partir des données actuelles, dans le format convenu avec les investisseurs et les bailleurs de fonds. Ils s'appuient sur les mêmes chiffres que ceux que vous utilisez pour piloter le projet, et non sur un ensemble de données géré séparément.
Définir les normes, les seuils, les modèles, les rôles et les procédures d'escalade.
Chaque projet adopte la norme tout en conservant sa propre profondeur.
Les indicateurs sont recalculés à partir des données actuelles, et non à partir des déclarations.
Tout dépassement donnera lieu à un avertissement, avec indication du responsable et d'un délai.
Les documents d'aide à la décision présentent les options et leurs conséquences ; le résultat est consigné.
Une norme appliquée de manière rigoureuse à tous les projets.
En savoir plusRisque de financement et appels de fonds à l'échelle de l'ensemble de la société.
EN SAVOIR PLUSUn premier aperçu du projet dont il faut discuter.
EN SAVOIR PLUS| Projet | Stage | Budget | Prévisions var. | Statut | Mise à jour |
|---|---|---|---|---|---|
| Riverside Tower II | Construction | 203.1M | −1.5% | En bonne voie | Aujourd'hui |
| Quartier du port | Construction | 233.2M | −4.2% | Regarder | Aujourd'hui |
| Rénovation du Peachtree Galleria | Aménagement | 106.0M | +0.4% | En bonne voie | Aujourd'hui |
| Seaport, bloc E5 | Construction | 295.1M | −7.8% | Avertissement | Aujourd'hui |
| Northside, bloc C | Design | 82.4M | −0.2% | En bonne voie | Hier |
| Quartier de Marina | Construction | 155.9M | −2.1% | Regarder | Aujourd'hui |
| Projet | phase | Budget | Écart par rapport aux prévisions | Statut | Situation |
|---|---|---|---|---|---|
| Mainufer Tower II | Construction | 203,1 | −1,5 % | Conformément au plan | Aujourd'hui |
| quartier du port | Construction | 233,2 | −4,2 % | Observer | Aujourd'hui |
| Réaménagement de l'Isarpassage | Extension | 106,0 | +0,4 % | Conformément au plan | Aujourd'hui |
| Quartier portuaire, parcelle E5 | Construction | 295,1 | −7,8 % | Avertissement | Aujourd'hui |
| Nordstadt, bloc C | Planification | 82,4 | −0,2 % | Conformément au plan | Hier |
| Quartier du port de Rheinau | Construction | 155,9 | −2,1 % | Observer | Aujourd'hui |
Gérer plusieurs projets comme une seule et même entité économique.
Plusieurs sociétés dans un même mandant, séparation claire.
C'est vous qui déterminez les critères de pilotage de votre entreprise.
Le retard dans les délais, un indicateur de coûts.
Chaque valeur, chaque auteur et chaque horodatage sont conservés.
À partir de données récentes, à intervalles réguliers.
Niveaux d'autorisation et périmètre du projet par équipe.
Qui est informé de quoi – et à quelle vitesse.
Ce mois-ci, par rapport à tous les mois précédents.
D'un monument emblématique de Manhattan à l'aéroport de Munich, en passant par un opérateur immobilier spécialisé dans le secteur de la santé. Sélectionnez un projet pour en savoir plus.
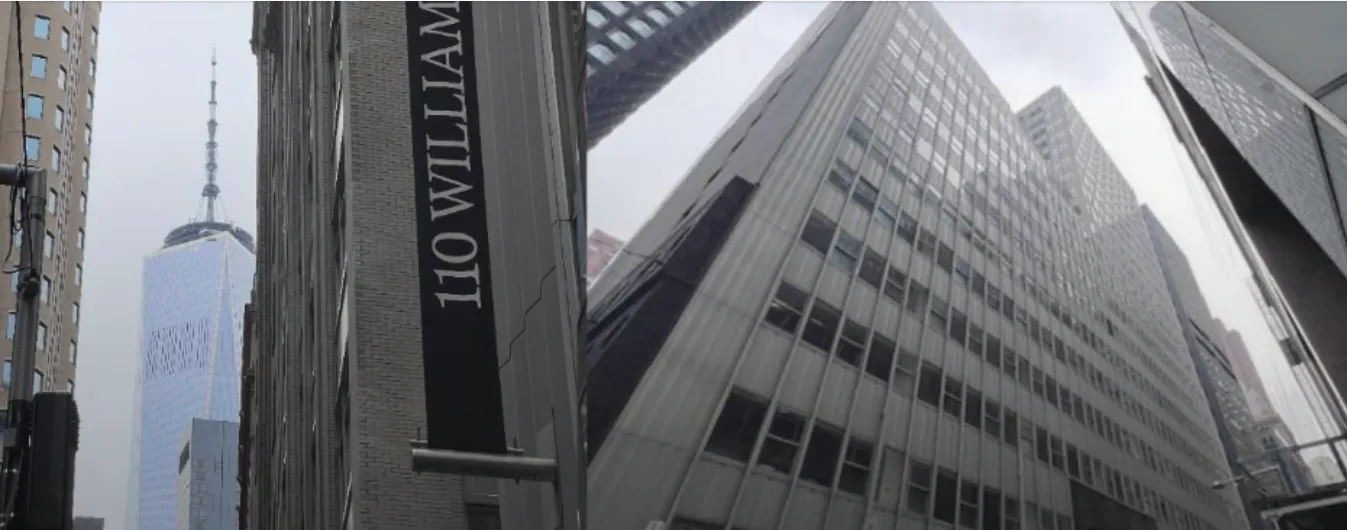
Le 110 William Street est une tour de bureaux historique de 32 étages située dans le Lower Manhattan, construite en 1918 et agrandie en 1959, qui fait actuellement l'objet d'une modernisation complète visant à aménager plus de 640 000 pieds carrés pour l'Administration des services à l'enfance de la ville de New York. PROBIS accompagne ce réaménagement grâce à sa plateforme de suivi numérique, qui offre aux parties prenantes une vue transparente et en temps réel du budget et du calendrier tout au long du cycle de vie du projet.
Lire la fiche complète du projet →L'aéroport de Munich agrandit son terminal 1 avec une nouvelle jetée et un complexe de bâtiments central. La jetée relie les modules A et B et s'étend sur 1 050 pieds dans l'aire de trafic ouest. Sa nouvelle zone d'embarquement peut accueillir jusqu'à 12 avions, dont deux Airbus A380. PROBIS offre à la deuxième plus grande plaque tournante d'Allemagne une vue d'ensemble du programme, les modules Calculate, Contract et Control alimentant le système avec les mêmes données.
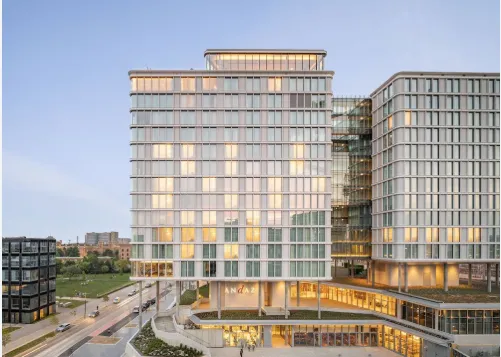
Lire la fiche complète du projet →L'Andaz Vienna Am Belvedere est un hôtel Hyatt conçu par Renzo Piano. Ses bâtiments sont reliés par des passerelles autour d'un hall d'entrée ouvert au rez-de-chaussée, et disposent d'un bar sur le toit offrant une vue sur la ville. PROBIS Project-Clock a été déployé pour les banques financeuses via l'outil de suivi de projet afin de planifier les sorties de fonds et la trésorerie. Le suivi de l'utilisation des fonds, basé sur le cloud, s'effectue dans le tableau de bord financier.
Lire la fiche complète du projet →MCR, un opérateur immobilier spécialisé dans le secteur de la santé basé à Göttingen, a remplacé ses feuilles de calcul disparates par un système de contrôle de gestion centralisé sur PROBIS. Une intégration DATEV permet un échange bidirectionnel de données sans saisie en double ; ainsi, les chiffres utilisés pour piloter l'activité sont les mêmes que ceux enregistrés par les comptables. Les rapports sont dès le départ prêts pour l'audit, sans qu'il soit nécessaire de les reconstituer en fin d'exercice.
Lire la fiche complète du projet →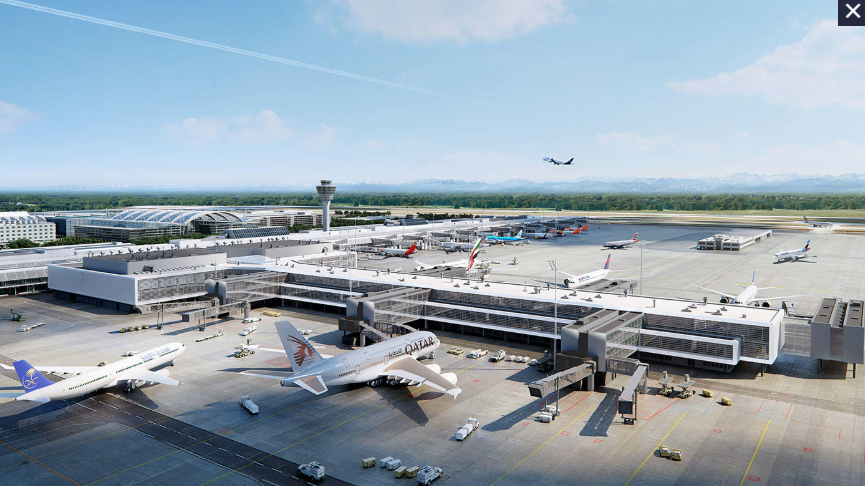
D'un emblème de Manhattan à l'aéroport de Munich, en passant par un exploitant d'établissements de santé. Choisissez un projet pour le découvrir plus en détail.
Le 110 William Street est un gratte-ciel de bureaux classé monument historique, comptant 32 étages, situé dans le Lower Manhattan. Construit en 1918, il a été agrandi en 1959. Dans le cadre d’une modernisation en profondeur, plus de 59 000 m² sont en cours d’aménagement pour l’Administration for Children’s Services de la ville de New York. PROBIS accompagne cette revitalisation grâce à sa plateforme numérique de suivi et offre à toutes les parties prenantes une vue d'ensemble transparente et actualisée des coûts et des échéances tout au long du projet.
Lire le profil complet du projet →L'aéroport de Munich agrandit le terminal 1 avec une nouvelle jetée et un complexe de bâtiments central. La jetée est reliée aux modules A et B et s'étend sur 320 mètres dans le tarmac ouest. La nouvelle zone d’embarquement peut accueillir jusqu’à 12 avions, dont deux Airbus A380. PROBIS offre au deuxième plus grand hub allemand une vue d’ensemble de l’ensemble du programme : les modules Calculate, Contract et Control s’appuient tous sur les mêmes données.
Lire le profil complet du projet →L'Andaz Vienna Am Belvedere est un hôtel Hyatt conçu par Renzo Piano. Ses bâtiments sont reliés par des passerelles autour d'un hall d'entrée ouvert au rez-de-chaussée, avec un bar sur le toit surplombant la ville. PROBIS Project-Clock a été déployé via le moniteur de projet à l'intention des banques financeuses afin de planifier les sorties de fonds et la trésorerie. Le suivi dans le cloud de l'utilisation des fonds s'effectue dans le tableau de bord financier.
Lire le profil complet du projet →MCR, un exploitant d'établissements de santé à Göttingen, a remplacé ses tableaux dispersés par un système de contrôle de gestion centralisé dans PROBIS. Une intégration DATEV assure un échange bidirectionnel de données sans double saisie : les chiffres utilisés pour piloter l'entreprise sont les mêmes que ceux enregistrés par le service comptable. Le reporting est conforme aux exigences d'audit dès le départ, au lieu d'être reconstitué en fin d'année.
Lire le profil complet du projet →Tout type de rapport que vous pouvez définir : écarts mensuels au niveau d'un groupe de projets, synthèse des avenants à partir d'un seuil donné, vue d'ensemble des flux de trésorerie destinée à la banque financeuse. Vous indiquez les projets et les sources (estimations de coûts, contrats, factures) et le rapport est entièrement recréé et mis à jour à chaque nouvelle mise à jour des données.
Ils restent à jour. Un rapport correspond à une requête permanente portant sur les mêmes écritures que celles qui alimentent le rapport de coûts : il se met à jour dès que de nouvelles données de coûts sont disponibles. Il n'y a pas d'étape de création ni de version susceptible de devenir obsolète sans que l'on s'en aperçoive.
Oui. Les normes, les workflows, les seuils et les autorisations peuvent être définis par société, donneur d'ordre ou type de projet, tout en étant regroupés dans une vue globale du portefeuille.
Les appels de fonds, le tableau des capitaux propres et la couverture de financement figurent dans les rubriques « Cash-flow » et « Liquidité ». La vue d'ensemble destinée à la banque ou au responsable du projet au sein de la banque est générée à partir des mêmes données que celles utilisées pour la gestion du projet ; elle est ainsi vérifiable et n'est pas une simple compilation.
« Manage » correspond au niveau de pilotage : seuils, couverture financière avec désignation du responsable et agrégation de l'ensemble des projets du portefeuille. « Control » gère les écritures sous-jacentes et le modèle de trésorerie détaillé à partir duquel ces valeurs sont calculées ; une alerte ici ouvre directement l'opération qui l'a déclenchée.
Apportez-nous un projet qui a mal tourné. Nous vous montrerons où se trouvaient les signaux d'alerte et à quel moment PROBIS vous aurait alerté à ce sujet.